Drones et robots : les États-Unis ferment leur marché, la Chine garde l’échelle
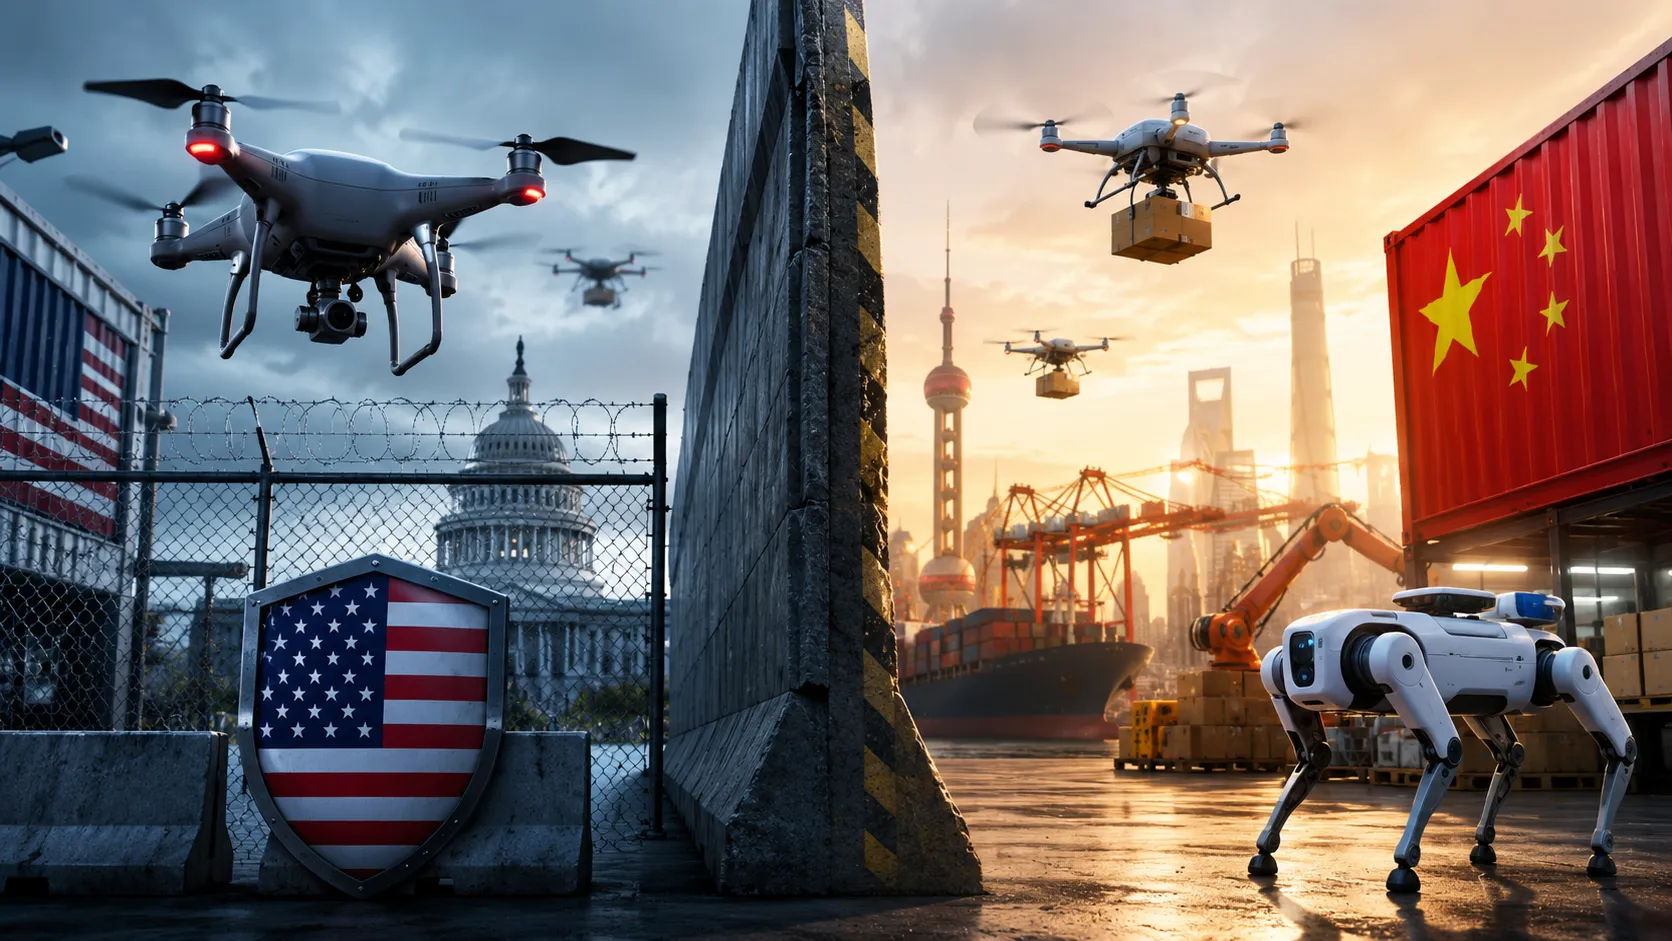
Washington vient de refermer un peu plus la porte aux drones et aux robots étrangers. En juillet et en août, les autorités américaines ont durci les restrictions visant les systèmes robotiques avancés d’origine étrangère et imposé de lourds droits de douane sur les drones importés ainsi que sur leurs composants, au nom de la sécurité nationale. Les taxes sur les drones entrent en vigueur en septembre, celles portant sur des composants supplémentaires suivront en 2027. Le problème, souligné par les analystes du secteur, est que ces barrières ne s’attaquent pas à la véritable force chinoise : une échelle de production que personne ne sait égaler.
Une liste noire née dans les télécoms, étendue à la robotique
Le dispositif américain n’est pas nouveau, il s’élargit. La Covered List, tenue par le régulateur américain des télécommunications, existe depuis 2021. Il s’agit d’un registre des équipements jugés porteurs d’un risque inacceptable pour la sécurité nationale, dont les produits ne peuvent plus bénéficier de certaines autorisations sur le marché américain.
À l’origine, cette liste visait les équipements de télécommunications et de vidéosurveillance de fabricants tels que Huawei, ZTE ou Hikvision. Elle a ensuite été étendue aux drones d’origine étrangère, puis, tout récemment, aux dispositifs robotiques avancés. Autrement dit, la logique appliquée aux antennes 5G il y a cinq ans s’applique désormais aux robots humanoïdes.
Le calendrier n’est pas anodin. Il intervient au moment précis où les industriels chinois occupent des positions dominantes à la fois sur les drones et sur les humanoïdes, souvent à des tarifs que leurs concurrents américains et européens peinent à approcher.
L’écart d’échelle, en chiffres
Les données du cabinet Counterpoint donnent la mesure du déséquilibre. Les livraisons mondiales de robots humanoïdes ont atteint 22 000 unités au premier semestre 2026, en progression de près de 300 % sur un an. La très grande majorité de ces machines sort d’usines chinoises.
Plus révélateur encore : les cinq premiers fabricants mondiaux d’humanoïdes en volume — AgiBot, Unitree, Galbot, UBTECH et Leju Robotics — sont tous chinois, et représentent à eux seuls 86 % des livraisons mondiales sur la période. Les entreprises américaines opèrent, elles, à une échelle nettement plus réduite.
Cet avantage a tendance à se renforcer de lui-même. Des prix plus bas permettent de déployer davantage de machines sur le terrain, ce qui génère des données d’usage réelles, lesquelles améliorent les algorithmes. Des volumes plus élevés font ensuite baisser les coûts unitaires, et le cycle recommence. C’est le mécanisme classique de la courbe d’expérience, appliqué à la robotique.
Soumen Mandal, analyste principal chez Counterpoint, ajoute un second facteur : les fabricants chinois internalisent une part croissante de la chaîne technique. Unitree développe ainsi de plus en plus de composants en interne, tandis que des constructeurs automobiles comme XPeng réinvestissent leur savoir-faire en puces et en production de véhicules dans la robotique.
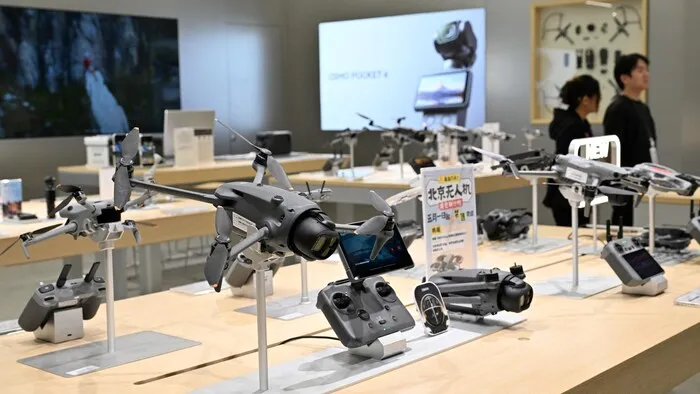
« On ne peut pas sanctionner une courbe de coûts »
Ankur Saxena, directeur d’investissement chez TDK Ventures, résume la répartition des forces sans détour : « Les États-Unis dominent l’IA de pointe, le logiciel et l’innovation en semi-conducteurs. La Chine domine l’échelle de production, la profondeur de la chaîne d’approvisionnement et les coûts. »
Il souligne au passage une différence essentielle avec le dossier des semi-conducteurs. La robotique ne repose pas sur une technologie unique qu’un seul pays pourrait verrouiller, à la manière des équipements de lithographie. Elle assemble des milliers de pièces banales — moteurs, réducteurs, capteurs, batteries — dont la production de masse constitue justement le point fort chinois.
Sa formule est devenue la phrase la plus reprise du débat : « Vous ne pouvez pas contourner une courbe de coûts à coups de sanctions. Vous ne pouvez que produire davantage, et l’Amérique n’a pas encore engagé l’investissement d’une décennie que cela exigera. »
Vers un marché régional plutôt qu’un monde coupé en deux
Si le marché américain se ferme, où vont les industriels chinois ? Selon Ankur Saxena, ils conservent un immense marché intérieur et disposent d’un large espace d’expansion ailleurs, en particulier là où la demande d’automatisation abordable progresse.
Soumen Mandal observe que les fabricants chinois ciblent déjà les marchés sensibles au prix et confrontés à de fortes pénuries de main-d’œuvre, en Europe, en Asie du Sud-Est, en Amérique latine et au Moyen-Orient. Il anticipe une trajectoire proche de celle des constructeurs chinois de véhicules électriques : constituer l’échelle sur le marché domestique, exporter, puis implanter une production locale. Les pays confrontés au vieillissement démographique pourraient devenir les premiers débouchés des humanoïdes, notamment dans l’industrie manufacturière.
Le marché du drone offre déjà un aperçu de ce paysage fragmenté. Il se scinde en deux écosystèmes : d’un côté un marché piloté par les États-Unis, structuré autour d’appareils conformes aux exigences de la défense américaine ; de l’autre un marché mené par la Chine, orienté vers le volume et le prix bas, explique Bentzion Levinson, fondateur et directeur général du fabricant de drones Heven AeroTech, basé en Virginie.
Selon lui, les industriels occidentaux ont peu de chances de l’emporter sur le drone grand public d’entrée de gamme, où le coût reste déterminant. Ils devraient plutôt se positionner sur les systèmes autonomes à longue portée destinés à la défense et aux infrastructures critiques, là où les exigences de sécurité pèsent davantage que le prix d’achat.
La prochaine bataille se jouera sur l’énergie
Bentzion Levinson identifie le front suivant : « Le prochain champ de bataille porte sur celui qui maîtrisera l’architecture énergétique et l’architecture de charge utile de nouvelle génération. » Traduction : la batterie et ce que l’appareil peut effectivement emporter.
La logique est simple. Plus un drone devient capable — caméras multiples, calcul embarqué, autonomie décisionnelle —, plus sa consommation grimpe. À un certain point, ce n’est plus le logiciel qui limite l’appareil, c’est la densité énergétique de sa batterie. Celui qui résoudra cette équation prendra une avance difficile à combler.
Du côté américain, certains acteurs saluent les nouvelles règles. Agility Robotics a accueilli favorablement la décision du régulateur en juillet, estimant qu’elle permettait de traiter les questions de sécurité liées aux robots avancés étrangers avant qu’ils ne s’installent durablement sur le marché américain, comme cela s’est produit dans le drone. L’entreprise, qui conçoit et assemble son humanoïde Digit aux États-Unis, plaide toutefois pour un accès maintenu aux outils et technologies nécessaires à la recherche.
Le Japon, la Corée et Taïwan en position d’arbitres
« L’alternative à la Chine n’est pas une chaîne d’approvisionnement purement américaine, c’est une chaîne diversifiée entre alliés », estime Ankur Saxena. Le Japon apporte des décennies d’expérience en robotique industrielle et en usinage de précision, la Corée du Sud ses forces en électronique, batteries et automobile, Taïwan sa maîtrise des semi-conducteurs.
Aucun de ces pays ne peut cependant remplacer la Chine à lui seul, tant les composants chinois restent imbriqués dans l’ensemble de l’industrie robotique mondiale. Soumen Mandal voit plutôt émerger un positionnement intermédiaire : des machines asiatiques situées entre les robots chinois à bas coût et les offres américaines plus onéreuses. Hyundai, propriétaire de Boston Dynamics, et Toyota figurent parmi les constructeurs automobiles qui investissent dans ce créneau.
Yang Fang, dirigeant de la jeune pousse californienne Beagle Technology, spécialisée dans l’automatisation des engins agricoles, avance une autre hypothèse : la robotique deviendrait structurellement régionale, chaque acteur concevant ses machines pour les besoins de main-d’œuvre, les conditions de travail et les clients de son marché d’origine.
Le résultat le plus probable n’est donc pas une planète robotique coupée en deux blocs étanches. C’est plutôt une mosaïque : des entreprises chinoises qui gagnent sur le coût et le volume dans une grande partie du monde, des industriels américains et alliés qui progressent là où la sécurité prime, et des fabricants japonais, taïwanais et coréens qui tentent de s’installer entre les deux. Pour les acheteurs européens, cette fragmentation signifie surtout une chose : le prix d’un drone ou d’un robot dépendra de plus en plus de l’endroit où vous vivez.
Cette régionalisation du marché vous inquiète-t-elle pour vos futurs achats ? Donnez-nous votre avis en commentaire et suivez notre couverture de la robotique sur Wanda-techs.com.
lire aussi:
- X ouvre son algorithme et révèle enfin les shadowbans
- Fuite de données DGFiP : 678 000 contribuables français exposés
Share this content: